СНАЧАЛА ПЛАТЁЖ, ПОТОМ КВАРТИРА: Как выбрать жильё по карману?
Почему начинать поиск лучше не с цены и квадратных метров, а с устойчивости семейного бюджета. Разбираем механику ипотечного платежа, реальные лоты в Люберцах и эффект инфляции на горизонте десяти лет.
У большинства покупателей первая цифра в поиске — стоимость квартиры. Но цена в объявлении не равна финансовой нагрузке на семью. Два человека могут покупать одну и ту же квартиру по одинаковой цене и платить по кредиту совершенно разные суммы. Всё зависит от размера займа, срока, ставки, первоначального взноса и выбранной программы. Поэтому в профессиональном ипотечном консалтинге поиск разумно вести в обратную сторону: сначала рассчитывать комфортный платёж, затем — доступную стоимость квартиры и только после этого выбирать планировку.
1. Комфортный платёж — не тот, который одобряет банк
Предположим, чистый доход семьи — 250 000 ₽ в месяц. Формально кредит с платежом 110 000 ₽ может выглядеть доступным, но это 44% дохода до коммунальных расходов, еды, транспорта, детских занятий и других кредитов. При болезни, декрете или потере части дохода запас прочности быстро исчезнет. Одобрение банка — оценка кредитоспособности, а не сертификат комфортной жизни.
Практический ориентир для личного планирования — направлять на все кредитные платежи порядка 25–35% устойчивого чистого дохода семьи. Это не норматив банка и не универсальное правило: состав семьи, накопления и обязательные расходы важнее любого среднего процента.
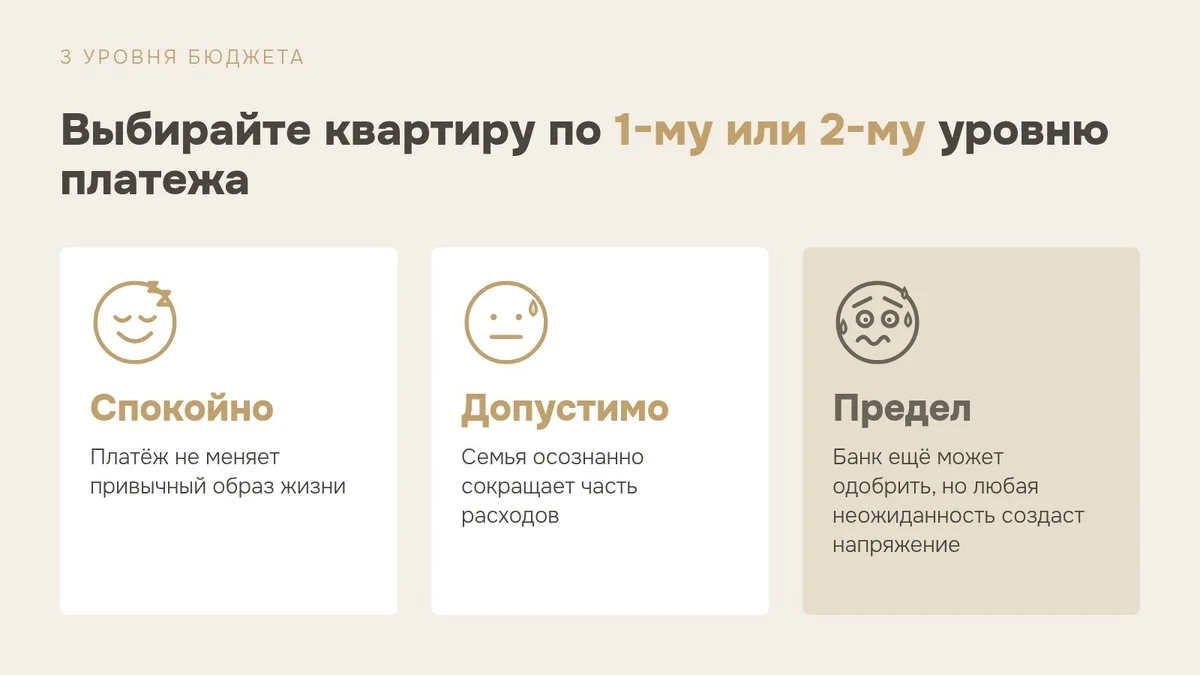
Разделите бюджет на три уровня: «спокойно» — платёж не меняет привычный образ жизни; «допустимо» — семья осознанно сокращает часть расходов; «предел» — банк ещё может одобрить, но любая неожиданность создаст напряжение. Для выбора квартиры используйте первый или, при достаточном резерве, второй уровень. Держите финансовую подушку хотя бы на 3–6 месяцев обязательных расходов и отдельно считайте страховки, содержание жилья, переезд и ремонт.
2. Как перевести ежемесячный платёж в стоимость квартиры
В аннуитетной ипотеке ежемесячный платёж зависит от трёх параметров: суммы кредита, ставки и срока. Цена квартиры — это сумма кредита плюс первоначальный взнос. Чем выше взнос, тем меньше проценты и ежемесячная нагрузка; чем длиннее срок, тем ниже платёж, но обычно выше совокупные процентные расходы.
Посмотрим, как работает эта логика на квартирах ЖК «Коренёвский Форт 2.3» в городском округе Люберцы. Для сопоставимости примем первоначальный взнос 20%, срок 20 лет и аннуитетный график. Цены взяты из опубликованных карточек проекта; платежи рассчитаны самостоятельно, без страховок и дополнительных услуг.
Пример квартиры:
Важно: 12%, 10% и 6% — отдельные расчётные сценарии, а не альтернативы, автоматически доступные любому покупателю. По условиям семейной ипотеки для Московской области с 1 октября 2026 года эти ставки соответствуют различным семейным категориям; 6% по госпрограмме — для семей с четырьмя детьми при выполнении иных требований. Заём на срок более 15 лет может предусматривать изменение ставки после льготного периода. Итоговый расчёт даёт банк.
Три бюджета — три сценария поиска
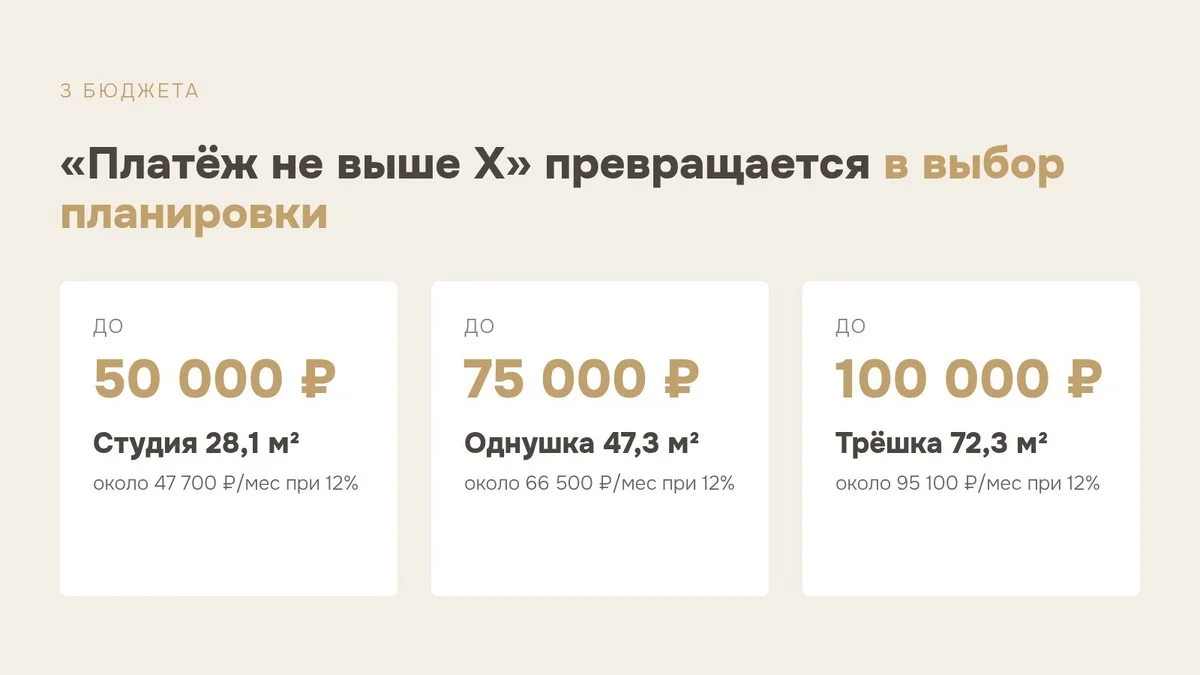
Если вам комфортно платить до 50 000 ₽ в месяц, студия 28,1 м² в нашем примере укладывается в лимит даже при расчётной ставке 12%: около 47 700 ₽. Но необходимо сохранить деньги на первоначальный взнос и отделку. Если потолок — 75 000 ₽, в него вписывается однокомнатная квартира 47,3 м² при ставке 12%: около 66 500 ₽. А при бюджете 100 000 ₽ можно оценить уже трёхкомнатную квартиру 72,3 м² — около 95 100 ₽ при тех же 12%. Эти примеры показывают, как пользовательский фильтр «платёж не выше X» превращается в выбор реальных планировок.
Если семья имеет право на другую ставку, сценарий может принципиально измениться. Важно пересчитать именно стоимость конкретного лота с учётом возможной цены по субсидированной программе: нельзя просто подставить более низкий процент в рекламную цену и считать результат гарантированным.
Сравните крайние строки: в одном и том же проекте студия при ставке 12% требует около 47,7 тыс. ₽ в месяц, а трёхкомнатная квартира — около 95,1 тыс. ₽. Вопрос «можем ли мы позволить себе трёшку?» приобретает конкретный смысл: выдерживает ли семья именно этот денежный поток? И если ипотечная программа допускает меньшую ставку, выбор планировок может стать существенно шире без увеличения ежемесячного бюджета.
3. Одна цена — разные финансовые конструкции
Государственная льгота, банковская акция и субсидирование застройщиком — не одно и то же. В некоторых программах застройщик компенсирует банку часть стоимости снижения ставки. Это действительно способ уменьшить месячный платёж, но он иногда сопровождается более высокой договорной ценой квартиры. Поэтому сопоставлять предложения только по красивому проценту — методологическая ошибка.
Попросите специалиста показать для одного лота два письменных сценария: цену по договору, собственные средства на входе, сумму кредита, платёж по годам, остаток долга через 3–5 лет и полную стоимость кредита. Особенно важно сравнить сценарии тем, кто планирует досрочное погашение: переплата в цене объекта может оказаться важнее сэкономленных процентов.
В «Некрасовка Девелопмент» обсуждаются различные сочетания программ банков-партнёров, субсидирования ставки и индивидуальных решений по первоначальному взносу. Применимость зависит от конкретной квартиры, требований банка и действующей акции; универсального «одного платежа для всех» не существует.
4. Почему через десять лет те же 100 тысяч ощущаются иначе
У фиксированного номинального платежа есть важная экономическая особенность: инфляция постепенно уменьшает его покупательную способность. Тридцать тысяч рублей десять лет назад и сегодня — разные суммы с точки зрения товаров и услуг, которые на них можно купить. Так же работает и ипотечное обязательство: если по договору вы продолжаете перечислять 100 000 ₽, номинально это те же деньги, но их реальная стоимость со временем может снижаться.
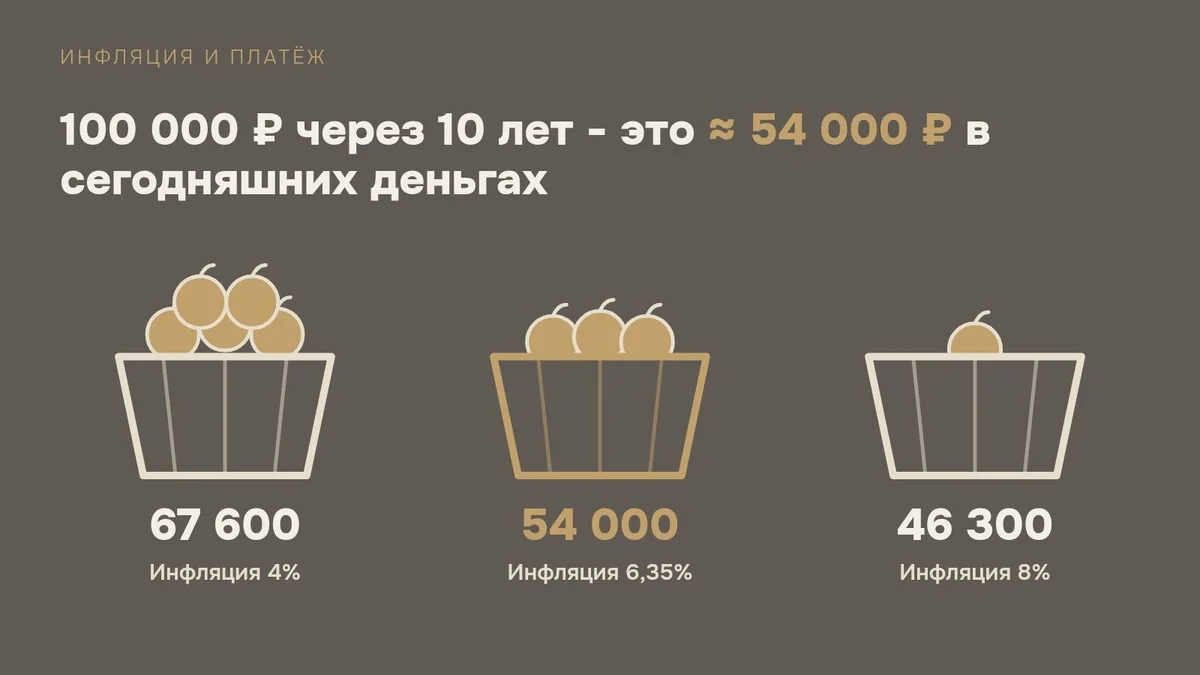
По данным Росстата, годовая инфляция в сентябре 2026 года составляла 6,35%. Это измерение уже произошедшего изменения цен, а не обещание такого же темпа на следующие десять лет. Однако на его основе можно показать механику:
100 000 ₽ через 10 лет ≈ 54 000 ₽ в покупательной способности сегодняшних денег — при условной постоянной инфляции 6,35% в год.
Математика здесь проста: 100 000 / 1,0635¹⁰ ≈ 54 000. Для сравнения: при инфляции 4% в год эквивалент составит около 67 600 ₽, при 8% — около 46 300 ₽. Это сценарии, а не прогноз курса рубля, уровня доходов или цен на жильё.
Представим семью, которая сегодня зарабатывает 300 000 ₽ и выплачивает 100 000 ₽ по ипотеке: треть дохода уходит на кредит. Если её номинальный заработок десять лет подряд будет расти ровно на 6,35% ежегодно, доход достигнет примерно 555 000 ₽, а прежний платёж составит уже 18% дохода. Но если зарплата не растёт, инфляция сама по себе не облегчит бюджет: подорожают продукты, услуги и коммунальные расходы.
Есть и принципиальное условие: эффект относится к действительно фиксированному номинальному платежу. Если договор предусматривает пересмотр ставки, он может измениться. Например, для новых договоров семейной ипотеки с 1 октября 2026 года период государственного субсидирования ограничен 15 годами; на более длинном кредите ставку после этого рубежа необходимо оценивать отдельно, по банковскому графику. Нельзя экстраполировать первый платёж на все 20–30 лет.
5. Проверьте не только ипотеку, но и цену переезда
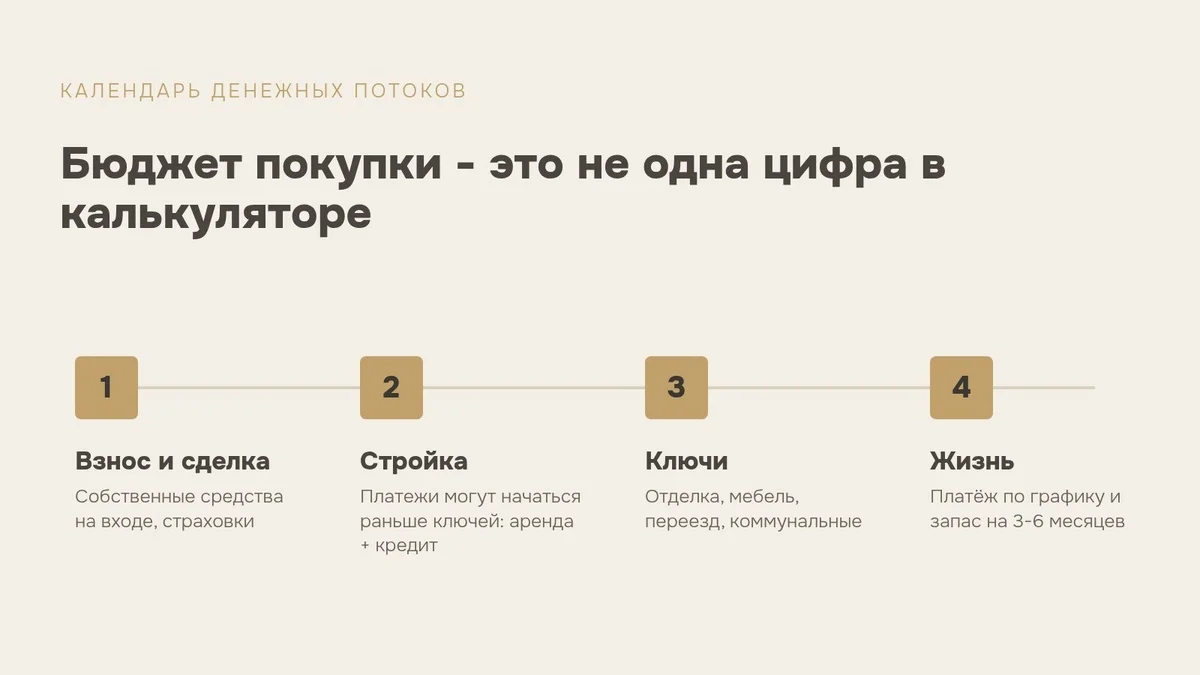
Ещё одна типичная ошибка — сравнивать ипотеку только с арендой. При покупке новостройки платежи могут начаться раньше передачи ключей: некоторое время семья одновременно оплачивает аренду и кредит. После получения квартиры появляются расходы на отделку, мебель, переезд и коммунальные услуги. Поэтому бюджет покупки — это не одна цифра в рекламном калькуляторе, а календарь денежных потоков.
В ЖК «Коренёвский Форт 2.3» можно сравнивать квартиры разных планировок и варианты отделки. Иногда более высокая цена квартиры с подготовленной отделкой делает всю операцию комфортнее: семье не нужно одномоментно финансировать крупный ремонт и долго оплачивать два жилья. В других случаях выгоднее приобрести квартиру без отделки и выполнять работы постепенно. Правильный выбор покажет только совокупная смета.
6. Как принять решение за один расчёт
Начните с суммы, которую без напряжения готовы платить каждый месяц. Затем определите собственный взнос, финансовую подушку и желаемый срок кредита. Попросите подбор не «до 12 миллионов», а, например, «до 70 тысяч в месяц при собственных средствах 2 миллиона». Для двух-трёх подходящих квартир получите расчёты по нескольким ипотечным программам — с полной ценой сделки, обязательными расходами и сценарием изменения платежа.
В этом и состоит зрелый подход к покупке: искать не максимальную сумму, которую согласится выдать банк, а квартиру, которую ваша семья сможет оплачивать спокойно и сегодня, и через пять лет. Оставьте себе право на путешествия, развитие детей, неожиданности и изменение планов — квартира должна улучшать жизнь, а не превращать её в многолетний эксперимент на финансовую выносливость.
Практический следующий шаг: на сайте k-fort.ru можно выбрать планировку ЖК «Коренёвский Форт 2.3» и запросить индивидуальный расчёт от комфортного ежемесячного платежа — с сопоставлением доступных программ, первоначального взноса и расходов на переезд.
МЕТОДИКА И ИСТОЧНИКИ (ПО СОСТОЯНИЮ НА 26.10.2026)
Дисклеймер: Цены на лоты: студия 28,1 м² · 1-комн. 47,3 м² · 3-комн. 72,3 м² · Семейная ипотека: Минфин РФ, 24.09.2026 · Банк России, 09.10.2026 · Росстат, сентябрь 2026
Примерный аннуитетный расчёт: 20 лет, взнос 20%, неизменная указанная ставка для вычисления стартового платежа. Изменение ставки после льготного периода, страхование, комиссии, требования банка и возможная разница в цене при субсидировании в модели не учтены. Цены и акции меняются, наличие лотов и условия уточняйте у застройщика. Информация не является индивидуальной кредитной рекомендацией или публичной офертой.