Новостройка или вторичка: что выбрать при ограниченном бюджете?
Цена квартиры — лишь первая цифра. Иногда намного важнее, сколько месяцев вы будете платить за жильё, в котором ещё нельзя жить.
Представьте семью, которая ежемесячно отдаёт 55 тысяч рублей за съёмную квартиру и выбирает собственное жильё. На первый взгляд всё просто: найти предложение дешевле, оформить ипотеку и начать платить за своё. Но между подписанием договора и первым семейным ужином в новой квартире могут пройти недели — а могут два-три года. И разница между этими сроками измеряется не только терпением, но и миллионами рублей.
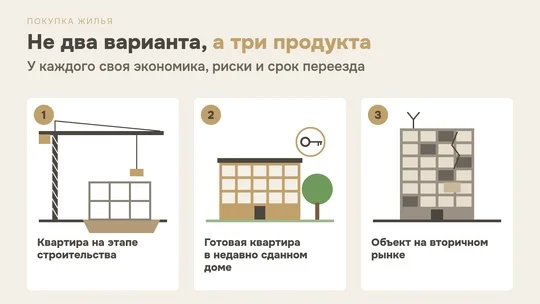
Именно поэтому при ограниченном бюджете стоит сравнивать не просто «новостройку» и «вторичку», а три разных продукта: квартиру на этапе строительства, готовую квартиру в недавно сданном доме и объект на вторичном рынке. У каждого своя экономика, риски и срок переезда.
Главная ошибка: сравнивать только цену квадратного метра
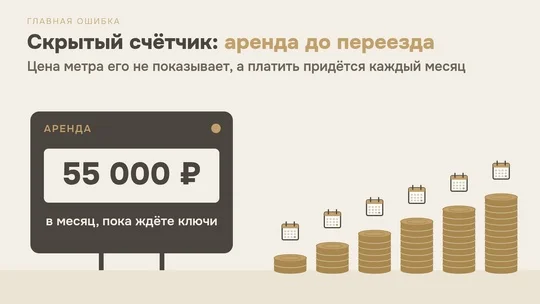
Строящаяся квартира может выглядеть дешевле готовой: на старте продаж застройщик предлагает более привлекательный входной бюджет, а покупатель рассчитывает на рост стоимости к выдаче ключей. Но если семья продолжает снимать жильё, у этого выбора появляется скрытый финансовый счётчик — аренда до переезда. Плюс ипотека, рассрочка или другие обязательства, возникающие до получения ключей.
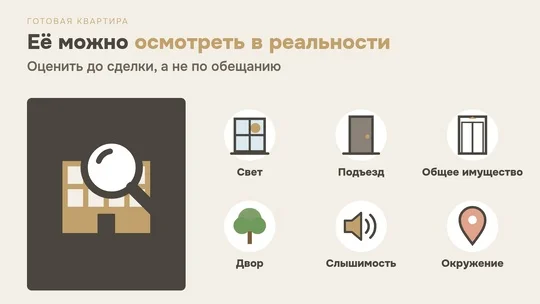
Готовая квартира нередко стоит дороже на витрине. Зато её можно осмотреть в реальности: оценить свет, подъезд, качество общего имущества, состояние двора, слышимость и окружение. При наличии отделки и завершённых формальностей срок от сделки до переезда может быть коротким. Для семьи, которая сегодня арендует жильё, скорость заселения превращается в самостоятельное экономическое преимущество.
Вторичка тоже бывает очень разной. Одно дело — квартира в ухоженном относительно новом доме, другое — объект с изношенными коммуникациями, старой отделкой и необходимостью капитальных работ. В обоих случаях на объявлении может стоять одинаковое слово «готова», но итоговый бюджет будет отличаться.
Сколько реально стоит ожидание: простой семейный расчёт
Возьмём иллюстративную ситуацию. Семья сейчас арендует квартиру за 55 000 рублей в месяц. Она сравнивает готовое жильё и объект, ключи от которого обещают через два года. Допустим, платежи по выбранной схеме покупки начинаются сразу. В этом случае до заселения возникают два параллельных потока расходов: аренда и платёж по приобретаемому объекту.
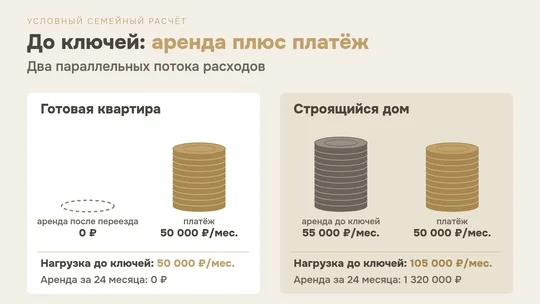
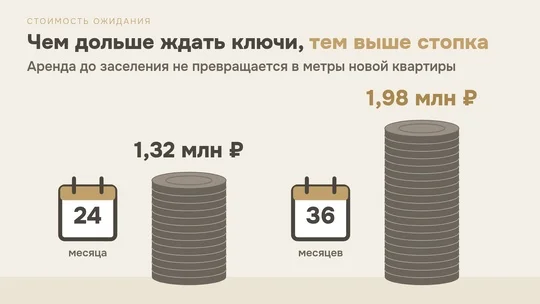
За 24 месяца аренда составит 1,32 млн рублей; за 36 месяцев — уже 1,98 млн. Это не значит, что каждый ипотечный платёж в период ожидания «потерян»: часть суммы погашает основной долг, а проценты оплачивают финансирование покупки. Но аренда до заселения — самостоятельный расход, который не превращается в метры вашей новой квартиры. Именно его часто недооценивают при сравнении предложений.
Есть и обратная сторона: готовое жильё может иметь более высокую цену, другую ставку по ипотеке и дополнительные расходы на ремонт. Поэтому окончательное решение принимают не по одной таблице, а по полному финансовому сценарию: цена договора, первоначальный взнос, ставка и срок, аренда до ключей, отделка, налоги и резерв на непредвиденное.
Третье решение: готовая новостройка вместо старого фонда
Между «котлованом» и классической вторичкой существует вариант, о котором покупатели иногда забывают: готовая квартира в уже введённом в эксплуатацию жилом комплексе. В таком объекте можно увидеть не обещание, а построенный дом. При этом покупатель может получить преимущества относительно современного жилья — планировки, инженерные решения, благоустроенную территорию, — не принимая на себя многолетнее ожидание строительства.
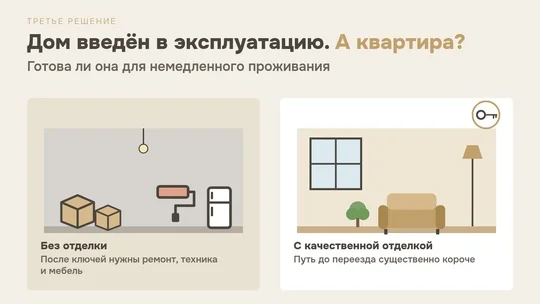
Но важно различать две вещи: дом введён в эксплуатацию и квартира готова для немедленного проживания. Если жильё продаётся без отделки, после ключей потребуются ремонт, техника и мебель. Если квартира с качественной отделкой, путь до переезда существенно короче. Кроме того, банк может предъявлять разные требования к сделке с готовой квартирой и ДДУ, а ставка и доступность льготной программы зависят от конкретного объекта и правового основания покупки.
Коренёвский Форт: где уже можно жить, а где ещё предстоит ждать
Хороший пример того, как важно не путать разные очереди одного девелоперского направления, — «Коренёвский Форт» в Люберецком городском округе. Ранее построенный ЖК «Коренёвский Форт 2» был сдан в 2015 году: квартиры в этом жилом массиве существуют как готовое жильё, а актуальные предложения следует проверять по конкретным объявлениям и собственникам. Покупатель может приехать, посмотреть реальный дом и оценить район до подписания договора.
В то же время новый проект «Коренёвский Форт 2.3» — отдельная строящаяся очередь: в открытых данных для него указан плановый ввод в IV квартале 2028 года, а выдача ключей — в 2029 году. Следовательно, рекламировать 2.3 как квартиру, куда можно переехать сегодня, неправильно. Это иной сценарий покупки, который имеет смысл сравнивать с готовым жильём по срокам, стоимости и финансовой нагрузке.
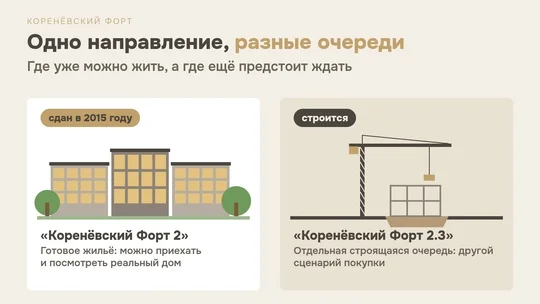
При выборе готового предложения в ранее сданном доме стоит посмотреть не только фотографии, но и документы: выписку ЕГРН, историю переходов права, обременения, зарегистрированных жильцов, долги и соответствие планировки документам. Для строящейся очереди важны проектная декларация, сроки передачи, эскроу-счёт и условия договора долевого участия. Ни тот ни другой формат не стоит покупать «на доверии» без проверки.
Без первого взноса и платёж около 50 тысяч
У покупателей нередко звучит вполне конкретный запрос: «Хочу перестать снимать и платить за своё — желательно без большого первоначального взноса и около 50 тысяч рублей в месяц». Это разумная точка начала консультации: от платёжеспособности семьи можно двигаться к цене квартиры, банковской программе и сроку кредита.
У «Коренёвского Форта 2.3» на официальном сайте заявлена специальная программа, в которой застройщик может покрыть часть или весь первоначальный взнос. Но её применимость зависит от квартиры, банка и условий сделки. Отдельно опубликована рассрочка с платежом 50 000 рублей в месяц до окончания строительства; по этой схеме указан первоначальный взнос от 20%. Это не тождественно ипотеке без первоначального взноса с платежом 50 тысяч, а тем более не означает немедленного заселения.
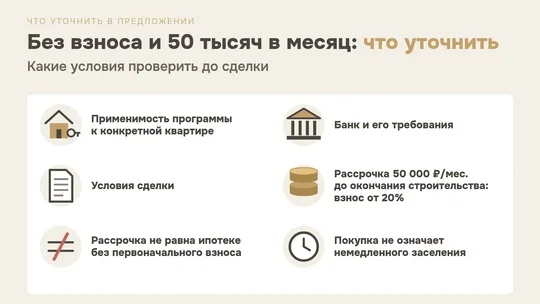
Поэтому корректный коммерческий оффер должен выглядеть не как универсальное обещание, а как индивидуальный расчёт: «Рассчитаем квартиру с минимальными собственными средствами и комфортным ежемесячным платежом». Если клиенту принципиально важно заехать сразу, специалист сначала подбирает именно готовые варианты и лишь затем проверяет их доступные программы финансирования.
Когда выгоднее готовая квартира, а когда — жильё на этапе строительства
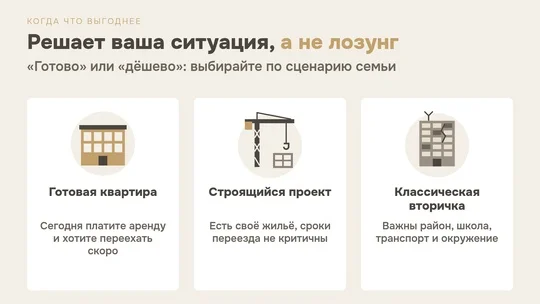
Готовый объект особенно интересен, если семья сегодня платит аренду, не хочет финансировать два жилья одновременно, планирует скорый переезд или должна заранее понимать реальное состояние дома и окружения. В этом случае возможность переехать на месяцы или годы раньше имеет ощутимую стоимость.
Строящийся проект может оказаться рациональнее, если у семьи уже есть собственное жильё и нет арендной нагрузки, сроки переезда не критичны, а разница в цене и условия финансирования действительно компенсируют ожидание. Тогда важно отдельно оценить строительные риски и размер обязательств до выдачи ключей.
Классическая вторичка подходит, если покупателю важны конкретный район, школа, транспортная связь или сложившееся окружение, а подходящего готового предложения в новостройке нет. Здесь ключевой вопрос — юридическая чистота и смета на восстановление квартиры и общедомовых систем.
Пять цифр, которые нужно положить на стол до подписания договора
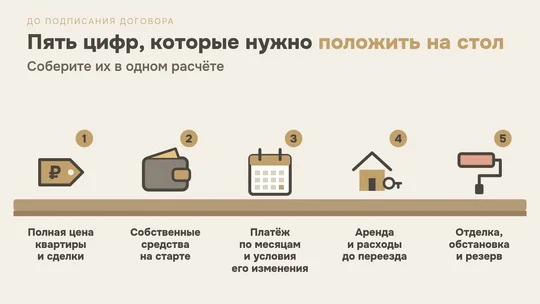
Прежде чем выбирать объект, попросите специалиста собрать в одном расчёте пять параметров: (1) полная цена квартиры и сделки; (2) собственные средства на старте; (3) платёж по месяцам и условия его изменения; (4) аренда и прочие расходы до фактического переезда; (5) затраты на отделку, обстановку и резерв. Если один вариант дешевле на миллион, но требует двух лет аренды и ремонта, его фактическая выгода может исчезнуть. Если готовое жильё ощутимо дороже и ипотека по нему существенно тяжелее, экономия на аренде не всегда перекроет разницу.
Главный вывод: квартира — не абстрактный актив в таблице цен. Это место, где семье нужно жить, отдыхать и строить планы. Когда бюджет ограничен, ждать лишние два-три года может оказаться дорогим решением. Но выбирать стоит не лозунг «готово» или «дёшево», а тот вариант, где понятна общая стоимость входа, комфортна нагрузка и честно назван срок, когда вы действительно откроете дверь собственного дома.
Узнать о доступных вариантах покупки и программе субсидирования можно на сайте k-fort.ru. Для готовых квартир в ранее введённых домах нужно отдельно уточнять наличие, продавца, правовой статус и ипотечные условия.
Читайте больше о проекте в нашем Telegram: подписаться на канал.